The Fountain of Youth is a legendary spring that reputedly restores the youth of anyone who drinks of its waters...

2008年11月27日 星期四

流感疫苗增產 全球總動員


在禽流感威脅伺伏之下,預防與控制再一次的流感大流行,是全球衛生防疫重要的共通課題,而施打流感疫苗,則是目前公認最有效的傳播控制方法。2006年10月,在以色列傳出四人使用流感疫苗VaxiGrip 猝死的案例,引起一度緊張,台灣也緊急發布暫時停止此疫苗的施打,所幸在深入調查後,得知此猝死事件為個體過敏反應,排除為疫苗製造品質的問題,並公告恢復疫苗施打。此事件的發生突顯出兩個重要的問題,一是疫苗的供應;另一則是疫苗的製造技術。

目前全球流感疫苗的供應量,有90%以上集中在少數幾家藥廠,以產量排名依次為VaxiGrip的所屬公司Aventis Pasteur、大舉買下加拿大疫苗領導廠商ID Biomedical 的GSK、Merck、Wyeth以及剛併購Chiron的Novartis。總計,年產量為3.5億劑,最高產能為5億劑。以每人每年需施打兩劑來算,目前全球流感疫苗的最高產能,只能供應2.5億人次。台灣目前使用的疫苗有三種,分別是Aventis Pasteur 的 Vaxigrip、GSK 的 Fluarix 以及日本北里研究所製造由國光生物科技在台分裝的 KKB/KI-Flu。根據95年度流感疫苗接種計畫,成人劑型、幼兒劑型分別採購近180萬劑及37萬劑,提供65歲以上、醫護、禽畜業者等對象使用。以台灣2,300萬人口數計算,採購量尚不足供應1% 的總人口量。

在流感疫苗的製造技術方面,目前以雞胚胎培養法為主。根據日本北里研究所(The Kitasato Institute Research Center for Biologicals)的新流感疫苗生產技術,平均需3到9個蛋才能製造出一劑疫苗,生產過程約需六個月,而對雞蛋過敏者也容易對此類疫苗過敏。

根據世界衛生組織的統計,為防範感冒大流行,全球所需的流感疫苗劑量仍有數十億的缺口,要補足這數十億劑的缺口需各國通力合作。於是在2006年5月,於日內瓦召開會議,提出了「全球動員計劃」(Global pandemic influenza action plan to increase vaccine supply, Global Action Plan)。分短中長期各訂出行動方案,此計劃有三大方向:第一,增加疫苗施打人數以刺激產業;第二,增加疫苗產能;第三,研發新穎技術。依規劃,2008-2009年目標產能為23.4億劑。

在使用人數的增加上,依疫苗使用之普及度及可近性分為三類,分別設定目標。第一類為疫苗使用普及區,如美國、日本,由目前15%使用率,預計在2010年之前提升為75%;第二類為中高所得之非普及區,如台灣,則需由政府制定政策,將施打疫苗納入醫療計畫;第三類為低所得地區,建議依需求訂出健康政策的優先順序,並提供較低價的疫苗。

在增加產能上,增建疫苗廠,並改良佐劑(adjuvant)添加、採用皮內(intradermal) 疫苗接種法或使用去活性疫苗。在緊急時若生產去活性 (inactivated)疫苗,可使最高產能由原5億劑增加到6.5億劑,而添加佐劑及皮內接種,都可減少疫苗原液使用量。在增設廠房上,估計約需20-90億美元的資金。

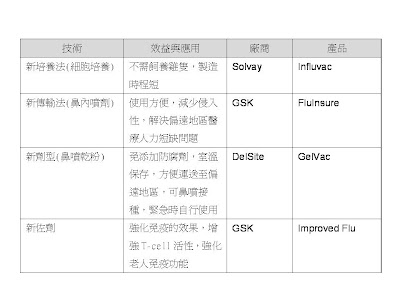
表一 新技術的效益及例舉廠商

資料來源: 各公司網站;IEK -ITIS計畫, (2006/11)

在技術研發上,則往開發新的佐劑、研發廣效及長效疫苗、增強疫苗效價、開發新的製法與新的疫苗接種法等幾個方向著手(參考表一)。佐劑的使用可以強化疫苗的效果,即以較少的劑量達到等同的功效,然而佐劑的添加也往往是過敏的起因。目前常用的為氫氧化鋁,現有新的佐劑MF-59及AZO4正在臨床試驗評估中。使用細胞培養法、合成DNA序列法及運用類病毒免疫法都是可能的方式。目前雞胚胎疫苗成本一劑為3到7美元,而細胞培養法則有可能降到0.1美元。

提高需求量是提升產業最重要的根本,所以也是WHO行動計畫的第一步。從供應與需求的角度來看,流感疫苗的產業尚未進入自由市場機制。製造廠的整併,使流感疫苗的供應呈現寡占(oligopoly)的局勢;流感病毒的高變異性、使用季節、年度的局限,使得製造為依訂單生產(make to order);而疫苗製劑需要獨立廠房設備並配合大量雞蛋的供應,所需的龐大資金也造成產業高度進入障礙。整個產業的供應需求,受到公衛政策及政府”無形的手”左右,需求與供應之間的落差,也仰賴政府背書及承擔風險,使得政府採買成為主要需求量來源。在WHO的全球動員計劃下,強化了廠商投入的信心,勢必也將對疫苗產業的獨特性帶來改變。

(本文作者為工研院IEK產業分析師黃以馨, 發表於2006/11)

標籤: , ,

從全球疫苗現況 看台灣產業機會

自1798年,人類首度使用牛痘疫苗來控制天花感染,而後也成功用以控制曾被視為絕症的疫疾,如鼠疫、黃熱病等,並使這些疾病在人類文明史上絕跡。世界衛生組織更認為,有兩項利器是公共衛生上最具效益的,其一是乾淨的用水,另外一項就是疫苗,因此疫苗對公共衛生的效益與重要性不言而喻。雖然疫苗是公衛的利器,但過去一直受限於市場小、獲利不佳,疫苗購買者多為政府單位,廠商不願意投入,故疫苗產業並不受傳統製藥廠重視。近年來,Merck與GSK看中了自費市場及成人疫苗的成長潛力,投入研發並成功推出廠品上市,疫苗市場迅速活絡起來。

目前台灣疫苗仍是仰賴進口,只有少數是由國內自行生產,而國內有能力生產疫苗者也僅有衛生署疾病管制局、國光生技公司等。有鑑於此,行政院早於民國八十五年便提出「人用疫苗自製計畫」,而後在九十二年也由國家衛生研究院組成疫苗研發中心及成立生物製劑先導工廠,除了推動人用疫苗以及流感疫苗的自製,建立國家本土防疫力量,也希望藉此促進我國生技產業發展,提升產業水準。根據海關進出口統計資料整理得知,國內自製疫苗產品銷售佔國內市場不到三成,其餘依賴國外進口。前三大疫苗進口廠商為GSK、Aventis與Merck,台灣歷年人用疫苗進口金額如圖一,近年來因流感伺伏,也增加了疫苗採購量,到2005年進口金額為9.6億台幣。

圖一、台灣人用疫苗歷年進口金額
資料來源:海關進出口統計,IEK-ITIS計劃整理(2006/11)


近年來全球大流感的伺服,以及疫苗應用在預防癌症的研發突破,使疫苗產業倍加受到重視。2006年5月,世界衛生組織為防範禽流感可能的大流行,提出了「全球動員計劃」(Global pandemic influenza action plan to increase vaccine supply, Global Action Plan),提昇全球疫苗需求與供應量,對疫苗產業而言,是強而有力的推進器。

整個疫苗產業雖掌握在少數幾家廠商,在價值鏈上,對小型研發公司卻充滿新契機。疫苗產業是台灣最有成功機會的生技產業,在大藥廠看準疫苗商機,大力投入,並已成功開發出抗子宮頸研疫苗的同時,台灣也應掌握此契機,運用人才及製造品質的優勢,創造台灣的生技明星產業。

(本文作者為工研院IEK產業分析師黃以馨, 發表於2006/11)

標籤: , , , ,

疫苗工業的挑戰

人類文明史上,首度使用疫苗來控制傳染病,可始自1798年利用牛痘疫苗來控制天花感染,200多年來,疫苗一直是在公共衛生上的一大利器;近年來,國際恐部活動纷起,疫苗也儼然成為國防工業重要的一環。雖然在公衛及國防上,疫苗都扮演著重要的角色,然而疫苗產業卻面臨著許多挑戰。

過去疫苗的使用偏重在小兒市場,且採購者多為政府單位,使得疫苗製造者多為政府固定的委託廠商或是隸屬於相關衛生機關,一般的藥廠也受限於製造法規與研發門檻,缺乏動機跨入疫苗領域。到近幾年來,Merck、Wyeth 與GSK相繼推出改良型小兒疫苗,民眾自費施打的意願提升,疫苗產業才慢慢活絡起來,尤其Wyeth 的肺炎雙球菌疫苗,Prevnar,在推出四年後,便成為史上第一個破十億美元的暢銷排行榜疫苗,使得疫苗市場前景轉亮。

在全球疫苗市場方面,根據Kalorama Information的統計報告指出,在2005年,全球疫苗的市場為30.9億美元,預計到2010年,全球疫苗市場值將為51.6億美元。肝炎、感冒、肺炎及旅行用疫苗是成人市場中的四大主力。其中,流感疫苗在疫苗中市場值最大、成長率最高,在2005年,市場值為16億美元,預計到2010年,市場值將為29.2億美元,平均年複合成長率為12.1%,參考圖一。成人疫苗比兒童疫苗市場為41:59,成人疫苗市場相對比例正在攀升中,預計到2010年,將為46:54。雖然疫苗產值佔整體製藥市場相對微小,但成長率看好。

圖一全球成人疫苗市場預估
資料來源:Kalorama Information, IEK資料庫


表一條列出自2000年來,在美國FDA 的傳統生物製劑審查單位CBER(Center for Biologics Evaluation and Research)申請上市的疫苗,在2005年以前,平均以一年一個品項的速度問世,且申請上市的產品,如白喉、破傷風與百日咳三合一疫苗,Daptacel,或白喉、破傷風、百日咳、B型肝炎與小兒麻痺混合疫苗,Pediarix,仍是以原小兒需求疫苗市場的為主;2005年以後,上市速度才增為每年三項,且上市產品則轉為目前公衛上最關注的焦點,如腸病
毒疫苗RotaTeq、流感疫苗Fluarix和子宮頸癌疫苗Gardasil。而申請的廠商也具高度集中性,多是由目前全球疫苗龍頭Aventis Pasture、Merck、GSK和Wyeth所開發製造 (因合併與收購因素,現登記之製造商名稱有差異,前文所提為目前合併後的名稱)。

除了疫苗市場的成功開拓、民眾健康意識的提升,後續的恐怖攻擊事件以及禽流感的肆伏,使得政府單位願意在法規上及採購價上提出多種優惠,提升藥廠開發意願。接著是世界衛生組織在2006年5月,於日內瓦召開會議,提出了「全球動員計劃」(Global pandemic influenza action plan to increase vaccine supply, Global Action Plan),以補足流感疫苗數十億劑的缺口,並訂出短中長期行動方案。此計劃有三大方向:第一,增加疫苗施打人數以刺激產業;第二,增加疫苗產能;第三,研發新穎技術,預計2008-2009年目標產能可達到23.4億劑。

表一 2000~2007年FDA核准上市之疫苗

資料來源: FDA CBER 網站,IEK 資料庫

在技術研發上,則往開發新的佐劑、強效疫苗以及開發新的製法與新的疫苗接種法等幾個方向著手,參考表二。佐劑的使用可以強化疫苗的效果,即以較少的劑量達到等同的功效,然而佐劑的添加也往往是過敏的起因。目前常用的為氫氧化鋁,開發新的不易引發過敏反應的佐劑便是重要的開發方向。強效疫苗可從增強疫苗效價、研發廣效及長效疫苗著手。在製造方面,以流感疫苗為例,目前的製造主流為雞胚胎培養法,意味著疫苗製造是依賴鷄隻的飼養,在禽流感爆發稽之來源短缺的狀況下,疫苗供應將更顯短絀,使用細胞培養法、合成DNA序列法及運用類病毒免疫法都是可能的替代方式。目前雞胚胎疫苗成本一劑為3到7美元,而細胞培養法則有可能降到0.1美元。新的接種法,如流感疫苗鼻內噴劑,FluMist,不但較不具侵入性,在疫情爆發時,即使沒有醫護人員就近照護,民眾也可自行使用。

表二、新技術的效益及例舉廠商


資料來源: 各公司網站,IEK資料庫

疫苗產業剛突破需求的瓶頸,在技術及製造上也正逐步突破中,然而環境的建置才是疫苗產業能否興盛的重點,從全球疫苗的發展軌跡上,不難看出法規對疫苗產業的影響力。基於民眾健康、國防考量以及產業發展上,需大家共同協力,才能解決疫苗產業的困境。

標籤: , ,